
Bienvenue dans la deuxième édition de Votre rendez-vous crypto & finance du mois (Afrique de l'Ouest), la rubrique mensuelle de Vert Marché.
Chaque mois, nous sélectionnons les événements les plus importants liés aux cryptomonnaies, aux actifs numériques et à la finance dans la région, puis nous les analysons pour répondre à une question essentielle : qu'est-ce que ces évolutions changent concrètement pour les utilisateurs, les investisseurs et les entrepreneurs d'Afrique de l'Ouest ?
Le secteur financier africain poursuit sa transformation, entre modernisation des moyens de paiement, renforcement de la réglementation et développement des services numériques. En Afrique de l'Ouest, plusieurs décisions de la Banque centrale des États de l'Afrique de l'Ouest (BCEAO) viennent notamment modifier les conditions d'utilisation de la monnaie électronique. Parallèlement, les autorités financières renforcent leur vigilance face aux plateformes d'investissement non autorisées.
Ce mois de novembre est donc marqué par des évolutions importantes pour les particuliers, les commerçants et les acteurs de la finance numérique. Voici les principales actualités à retenir.
Le fait marquant : la BCEAO encadre les transferts instantanés dans l'UEMOA
Le 2 octobre 2026, la Banque centrale des États de l'Afrique de l'Ouest (BCEAO) a publié l'Avis n°0019 relatif aux transferts de monnaie électronique entre particuliers via la Plateforme interopérable du système de paiement instantané (PI-SPI).
Entrée en vigueur le 2 novembre 2026, cette mesure vise à harmoniser les conditions tarifaires de certains transferts et à faciliter les paiements numériques dans les pays de l'Union économique et monétaire ouest-africaine (UEMOA).
L'objectif est notamment de rendre les transferts entre utilisateurs de différents établissements financiers plus simples et plus accessibles, tout en favorisant l'interopérabilité des services de paiement.
Des transferts gratuits sous certaines conditions
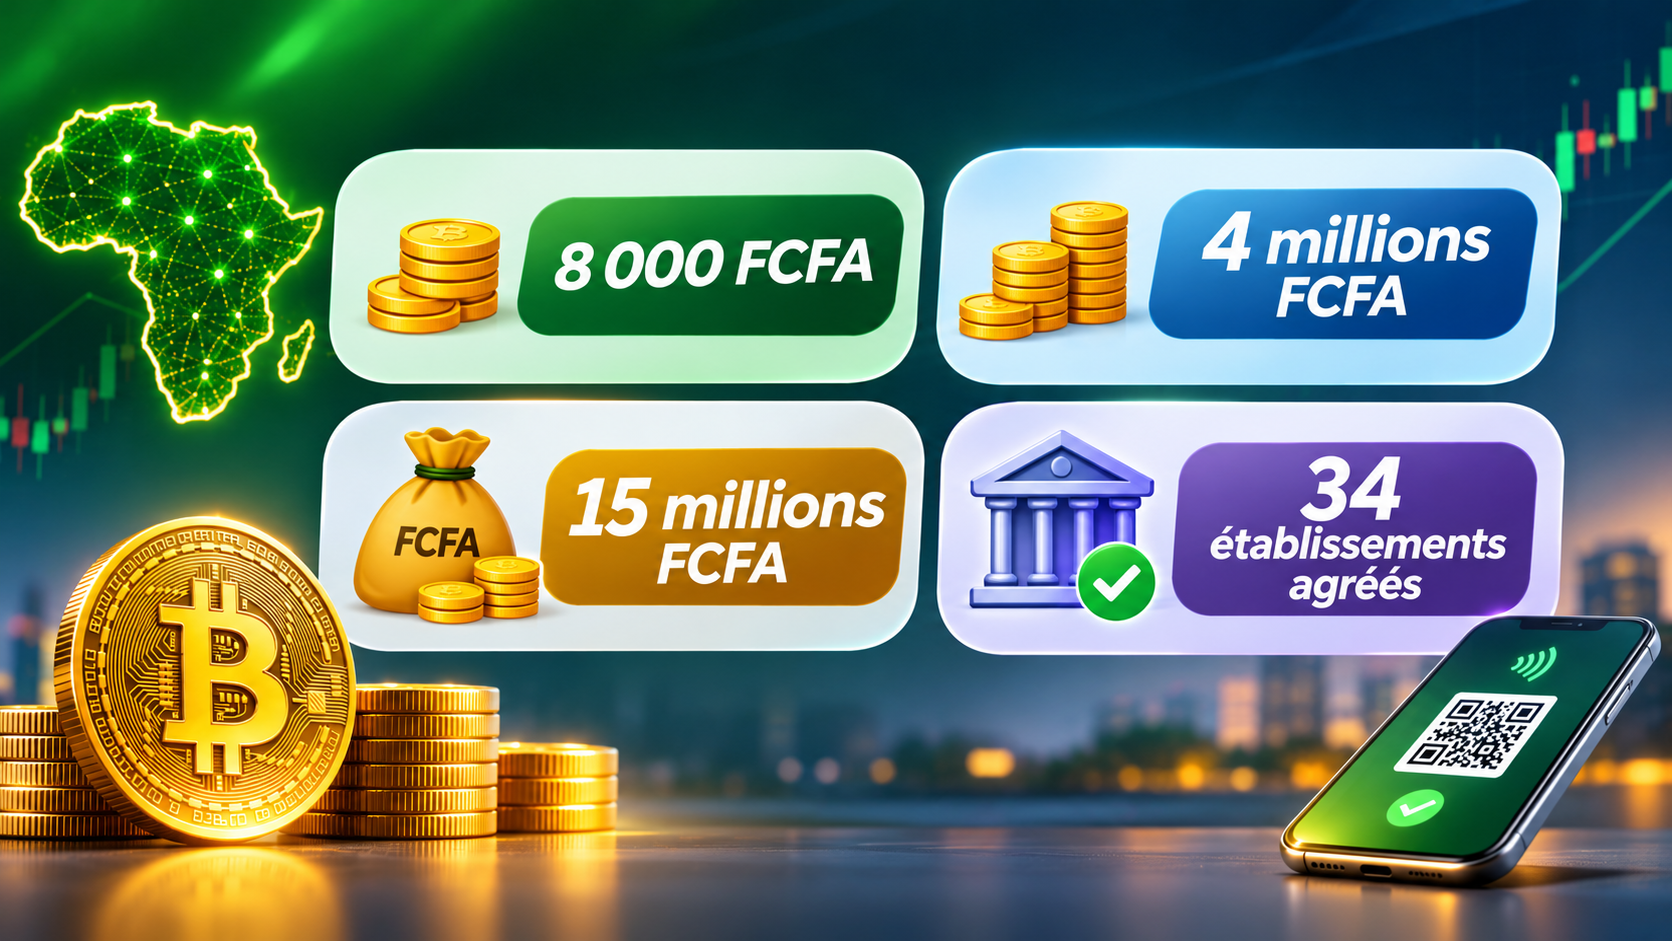
Selon l'avis de la BCEAO, les transferts nationaux entre particuliers sont gratuits lorsque leur montant cumulé quotidien ne dépasse pas 8 000 FCFA par utilisateur et par participant, quel que soit le nombre d'opérations effectuées.
Au-delà de ce seuil, les prestataires peuvent appliquer des frais compris entre 0 et 0,8 % du montant hors taxes. En revanche, la réception des transferts reste gratuite, sans limitation de montant ni de nombre d'opérations.
Autre évolution importante : à compter du 1er juin 2027, les transferts entre pays de l'UEMOA devront bénéficier des mêmes conditions tarifaires que les transferts nationaux. Cette disposition ouvre la voie à une meilleure harmonisation des paiements à l'échelle régionale.
Ce que cela change : pour les particuliers, cette mesure pourrait réduire le coût de certains transferts et encourager l'utilisation des paiements numériques. Les petits commerçants et les entrepreneurs pourraient également profiter d'une circulation plus fluide de l'argent, notamment lorsque leurs activités impliquent des échanges entre différents réseaux de paiement.
Il convient toutefois de rappeler que la PI-SPI est une infrastructure de paiement interopérable mise en place par la BCEAO. Elle ne repose ni sur une cryptomonnaie ni sur une blockchain. Son évolution reste néanmoins importante à suivre dans un contexte où les solutions de paiement numériques prennent une place croissante en Afrique.
Les autres actualités crypto et finance à retenir en octobre 2026
Monnaie électronique : la BCEAO relève les plafonds
Le 8 octobre 2026, la BCEAO a publié l'Instruction n°020, qui modifie les règles applicables aux émetteurs de monnaie électronique dans l'Union monétaire ouest-africaine (UMOA).
La principale évolution concerne les plafonds autorisés pour les utilisateurs identifiés. Depuis le 2 novembre 2026, le solde maximal de monnaie électronique détenu auprès d'un même émetteur passe de 2 à 4 millions FCFA par client. Le montant cumulé des rechargements mensuels est également relevé, passant de 10 à 15 millions FCFA.
Des dépassements peuvent être autorisés sous certaines conditions, notamment avec l'accord préalable de la BCEAO.
Cette révision tient compte de l'évolution des usages du mobile money et de la place grandissante des portefeuilles électroniques dans les transactions quotidiennes.
Pour les utilisateurs, elle offre davantage de souplesse dans la gestion de leurs fonds. Pour les prestataires, elle implique de respecter les nouvelles exigences réglementaires et de renforcer leurs dispositifs de suivi.
UEMOA : 34 établissements de paiement agréés recensés
Le 8 octobre 2026, la BCEAO a également publié la liste des établissements de paiement agréés dans l'UMOA au 31 août 2026.
Le document recense 34 établissements agréés, répartis dans les huit pays de l'Union. Le Sénégal arrive en tête avec 11 établissements, suivi de la Côte d'Ivoire avec 10. Le Togo en compte 3.
Cette progression témoigne du développement de l'écosystème des paiements numériques dans la région. Elle traduit également la volonté des autorités d'organiser davantage ce secteur, en définissant les conditions d'exercice des prestataires.
Toutefois, l'augmentation du nombre d'acteurs ne doit pas faire oublier la question de la sécurité. Avant d'utiliser un service de paiement, les consommateurs ont intérêt à vérifier que l'établissement figure bien parmi les opérateurs autorisés par les autorités compétentes.
Nigeria : la SEC met en garde contre WAYVEPAY
Le 9 octobre 2026, la Securities and Exchange Commission (SEC) du Nigeria a publié un avertissement concernant la plateforme d'investissement en ligne WAYVEPAY.
Dans son communiqué, l'autorité précise que cette entité n'est pas enregistrée auprès de ses services pour solliciter des investissements auprès du public ou exercer des activités sur le marché nigérian des capitaux.
Elle invite donc les investisseurs à ne pas confier leur argent à cette plateforme ou à ses représentants pour des opérations relevant de ce marché.
Cette alerte rappelle un principe essentiel : une plateforme accessible sur Internet ou disposant d'une application mobile n'est pas nécessairement un prestataire financier autorisé. Les promesses de rendement, les campagnes promotionnelles et la présence sur les réseaux sociaux ne constituent pas des garanties de fiabilité.
Avant tout investissement, il reste indispensable de vérifier le statut réglementaire de l'entreprise auprès de l'autorité financière compétente.
Ce que ces évolutions changent pour le lecteur africain
Les annonces d'octobre 2026 montrent que les services financiers numériques continuent d'évoluer en Afrique de l'Ouest. Au-delà des décisions réglementaires, trois enseignements méritent particulièrement l'attention des utilisateurs.
Des transferts numériques potentiellement moins coûteux
La nouvelle tarification de la PI-SPI pourrait faciliter les transferts d'argent entre particuliers, notamment pour les petits montants. La gratuité sous le seuil quotidien de 8 000 FCFA et celle de la réception représentent des avancées intéressantes.
Les utilisateurs devront néanmoins vérifier les conditions appliquées par leur prestataire et s'assurer que celui-ci propose effectivement le service concerné.
Vérifier les prestataires avant de leur confier son argent
Le relèvement des plafonds de monnaie électronique et la publication de la liste des établissements agréés rappellent l'importance de la réglementation dans les services financiers.
Un prestataire autorisé offre un cadre d'activité contrôlé, même si cela ne signifie pas que tout risque est supprimé. Cette vigilance concerne aussi les plateformes d'investissement en ligne, comme le souligne l'avertissement de la SEC nigériane concernant WAYVEPAY.
Ne pas confondre monnaie électronique et cryptomonnaies
Les services de paiement mobile, la monnaie électronique et les cryptomonnaies répondent à des fonctionnements et à des cadres réglementaires différents.
La monnaie électronique représente une valeur monétaire stockée sous forme numérique et encadrée par des règles spécifiques. Les cryptomonnaies, quant à elles, reposent sur des infrastructures et des mécanismes de fonctionnement distincts, souvent décentralisés.
Une évolution favorable des paiements numériques ne signifie donc pas automatiquement une reconnaissance ou une adoption accrue des crypto-actifs. Il est important de distinguer ces différents univers pour mieux comprendre les transformations de la finance en Afrique.
Conclusion
Novembre 2026 s'ouvre sur des évolutions importantes pour la finance numérique en Afrique de l'Ouest. Entre l'encadrement des transferts instantanés, le relèvement des plafonds de monnaie électronique et le renforcement de la surveillance des prestataires, les autorités poursuivent leurs efforts pour structurer un secteur en pleine transformation.
Pour les utilisateurs, ces changements peuvent offrir davantage de possibilités, mais ils rappellent également la nécessité de rester informés et prudents dans leurs opérations financières.
Chez Vert Marché, nous continuerons à suivre ces évolutions afin de vous aider à mieux comprendre l'actualité des cryptomonnaies, de la finance et des nouvelles technologies financières en Afrique.


