
Pendant longtemps, une règle semblait presque évidente sur le marché crypto : quand Bitcoin montait, les altcoins finissaient par suivre.
Le scénario était connu. Bitcoin ouvrait le mouvement, Ethereum prenait le relais, puis les capitaux se déplaçaient vers des actifs plus petits et plus risqués. C’est ce que le marché appelle une « altseason », lorsque les altcoins surperforment Bitcoin.
Mais les deux dernières années racontent une histoire différente.
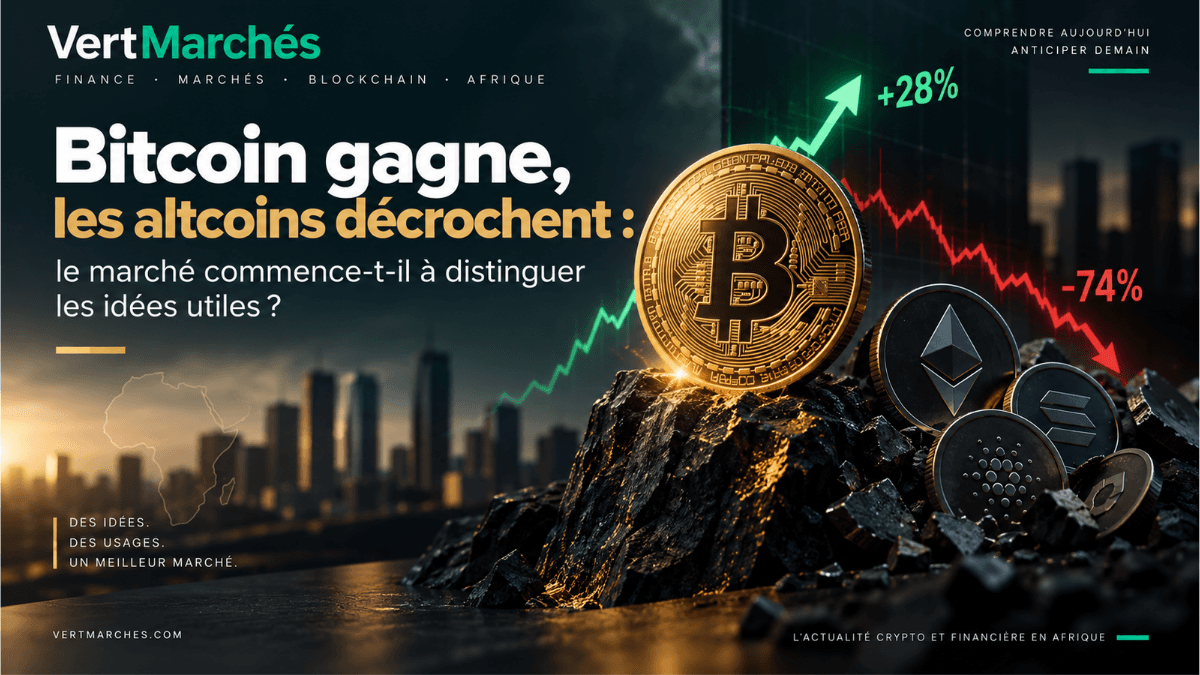
Selon les données attribuées à une analyse conjointe de Glassnode et Bybit, Bitcoin a gagné 28 % sur deux ans, tandis que l’altcoin médian de moyenne capitalisation a perdu 74 %. Ethereum, lui, est resté globalement stable. Les données sont arrêtées au 23 août 2026.
Attention : −74 % ne signifie pas que tous les altcoins ont perdu 74 %. Il s’agit de la performance médiane d’un groupe d’altcoins de moyenne capitalisation.
Mais l’écart est suffisamment important pour poser une question : le marché crypto est-il devenu beaucoup plus sélectif ?
Bitcoin avance pendant que le milieu du marché recule
Les performances ne sont plus réparties uniformément.
Bitcoin concentre une grande partie de la progression du marché, tandis que de nombreux altcoins restent très loin de leurs précédents sommets.
Cette concentration apparaît également dans les flux institutionnels. Selon les chiffres rapportés dans le même contexte, les ETF spot Bitcoin avaient enregistré environ 55,2 milliards de dollars d’entrées nettes, contre environ 13,1 milliards pour les ETF Ethereum.
Une partie importante du nouveau capital institutionnel s’est donc concentrée sur les actifs les plus établis.
Le marché peut ainsi progresser sans que tous les crypto-actifs participent de la même manière à la hausse.
Et c’est là que le sujet devient intéressant.
Un altcoin est d’abord une idée
Un altcoin est, au départ, une idée.
Une équipe peut vouloir créer une blockchain plus rapide. Une autre peut construire un protocole de prêt. Une autre encore peut chercher à tokeniser des actions ou créer une infrastructure de paiement.
Mais une idée n’est pas automatiquement un succès.
Une idée peut fonctionner. Une idée peut échouer.
Créer un token ne crée donc pas nécessairement une valeur économique durable.
Le véritable test arrive ensuite :
Est-ce que quelqu’un utilise réellement ce qui a été construit ?
C’est là que l’utilité devient importante.
L’utilité ne garantit pas le prix
Il faut faire une distinction essentielle.
Un actif peut avoir une utilité sans que son prix augmente.
La valeur d’un token dépend de nombreux facteurs : offre et demande, liquidité, spéculation, réglementation, concurrence, valorisation ou encore sentiment du marché.
L’utilité apporte autre chose : une raison concrète d’utiliser un réseau ou un protocole.
Prenons Ethereum.
Ethereum sert d’infrastructure à des applications décentralisées et à différents usages financiers, notamment les stablecoins, la finance décentralisée et la tokenisation.

Sponsorisé
Le token ETH est également utilisé pour payer les frais de transaction du réseau.
Cela ne garantit pas la performance d’ETH. Mais Ethereum ne repose pas uniquement sur une promesse : des utilisateurs et des applications utilisent déjà son infrastructure.
Solana : quand la blockchain devient une infrastructure financière
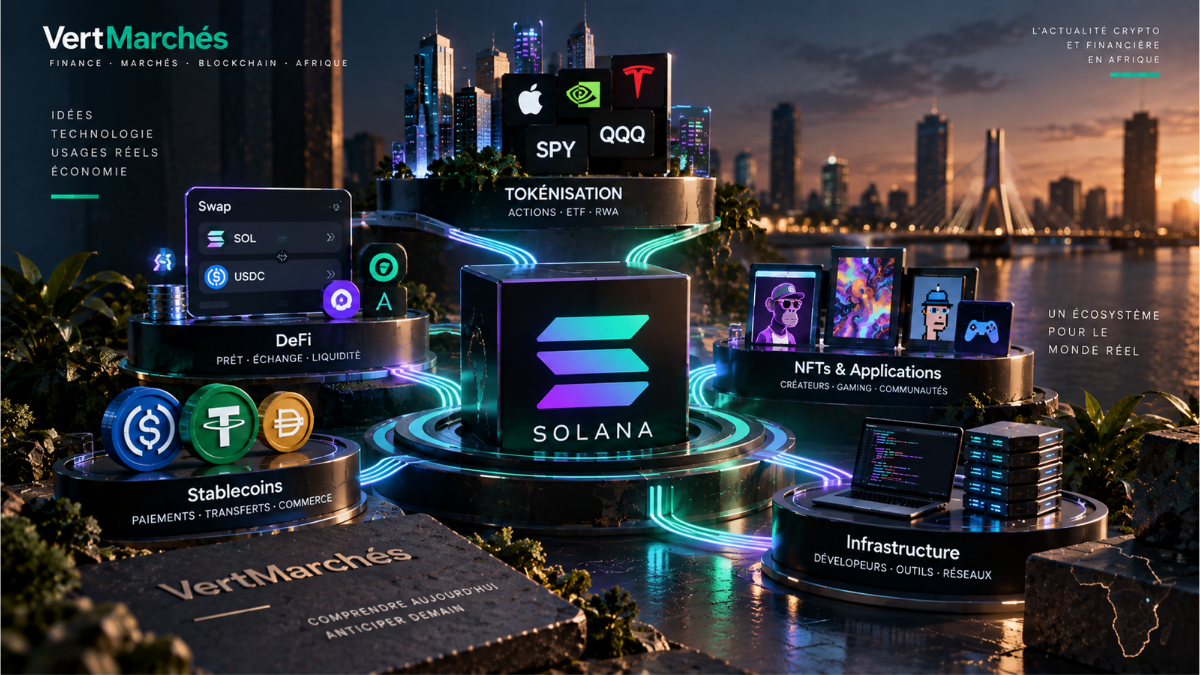
Solana offre un autre exemple.
Son réseau est utilisé par différentes applications financières et par des projets de Real World Assets (RWA), c’est-à-dire des actifs du monde réel représentés sur blockchain.
En janvier 2026, Ondo Global Markets a notamment rendu disponibles plus de 200 actions et ETF américains tokenisés sur Solana, dont des titres comme Nvidia, Apple et Meta ainsi que les ETF SPY et QQQ.
Quelques mois plus tard, l’écosystème RWA de Solana dépassait 4 milliards de dollars de valeur selon les données rapportées par Solana Compass.
Cela ne prouve pas que SOL doit monter.
Mais cela montre quelque chose de concret : des activités économiques utilisent réellement cette blockchain.
La différence est importante.
Une narration dit : « cette blockchain pourrait devenir importante ».
L’utilisation dit : « des personnes et des entreprises l’utilisent déjà pour quelque chose. »
Aave : l’utilité devient mesurable
Aave permet aux utilisateurs de déposer des crypto-actifs et d’en emprunter d’autres sans passer par une banque traditionnelle.
En mars 2026, Aave annonçait avoir traité plus de 1 000 milliards de dollars de prêts cumulés et représenter plus de 50 % du marché du lending décentralisé, selon ses propres données.
Là encore, il faut séparer le protocole du token.
Un protocole peut être très utilisé alors que son token baisse.
Mais l’utilisation permet de mesurer une activité économique réelle : liquidité, volumes, utilisateurs, capitaux déposés ou revenus.
C’est ce qui manque à beaucoup de projets purement spéculatifs.
Quand la narration ne suffit plus
Le marché crypto a produit des milliers de projets autour de récits séduisants : intelligence artificielle, gaming, métavers, DeFi, memecoins, DePIN ou tokenisation.
Certaines idées deviennent des produits.
D’autres disparaissent.
Le problème apparaît lorsque la valeur d’un token dépend presque exclusivement de la narration.
Tant que le marché croit à l’histoire, le prix peut monter.
Sponsorisé
Mais lorsque la liquidité disparaît ou que l’attention se déplace, une question beaucoup plus difficile apparaît :
Qu’est-ce que les utilisateurs ont réellement besoin d’utiliser ?
L’analyse Glassnode-Bybit rappelle également que le niveau de spéculation varie fortement selon les actifs. L’open interest, c’est-à-dire la valeur des contrats dérivés encore ouverts, représente une part bien plus importante de la capitalisation de certains altcoins spéculatifs que de Bitcoin.
Autrement dit, certains marchés sont beaucoup plus exposés au levier et à la spéculation.
Le marché ne récompense pas seulement les idées
C’est peut-être la principale leçon de ces deux dernières années.
Une bonne idée ne suffit pas.
Il faut une technologie fonctionnelle, des utilisateurs, une demande, des développeurs, de la liquidité et une économie cohérente.
Et même cela ne garantit pas que le token montera.
Mais sans ces éléments, il devient difficile de justifier durablement une valorisation élevée.
Le marché pourrait donc progressivement passer de :
« Quelle narration peut faire x10 ? »
à une question plus fondamentale :
« Quelle idée est réellement en train de devenir une infrastructure utilisée ? »
Bitcoin reste un cas à part
Comparer directement Bitcoin à tous les altcoins peut être trompeur.
Bitcoin n’est pas simplement « un autre token ».
Son ancienneté, sa liquidité, sa taille de marché et son adoption institutionnelle lui donnent une position particulière dans l’écosystème.
Les altcoins doivent généralement démontrer davantage : pourquoi leur réseau existe, pourquoi il est utilisé et quelle fonction économique leur token remplit.
Les performances des deux dernières années montrent surtout que le marché n’accorde plus automatiquement la même valeur à toutes les idées.
La prochaine sélection pourrait se faire par l’utilité
Les −74 % du mid-cap altcoin médian ne signifient pas que tous les altcoins sont condamnés.
Ils montrent plutôt que posséder des altcoins ne bénéficie plus mécaniquement de la progression de Bitcoin.
Certains projets disparaîtront. D’autres trouveront leur marché. Quelques-uns pourront devenir des infrastructures importantes de la prochaine économie numérique.
La différence pourrait se jouer moins sur la beauté d’une narration que sur la capacité à transformer une idée en produit, puis un produit en usage réel.
Car au bout du compte, chaque altcoin commence par une idée.
Mais le marché finit toujours par demander : cette idée sert-elle réellement à quelque chose ?


